الخلاصة: تضخم نمط الحياة هو أن ترتفع مصروفاتك بالوتيرة نفسها التي يرتفع بها دخلك، فلا تكفيك الزيادة في الراتب. والحل الذي يطرحه المقال أن تدّخر نسبة ثابتة من الزيادة قبل أن تعتاد عليها، وأن تبني صندوق طوارئ يغطي مصروفات ثلاثة إلى ستة أشهر.
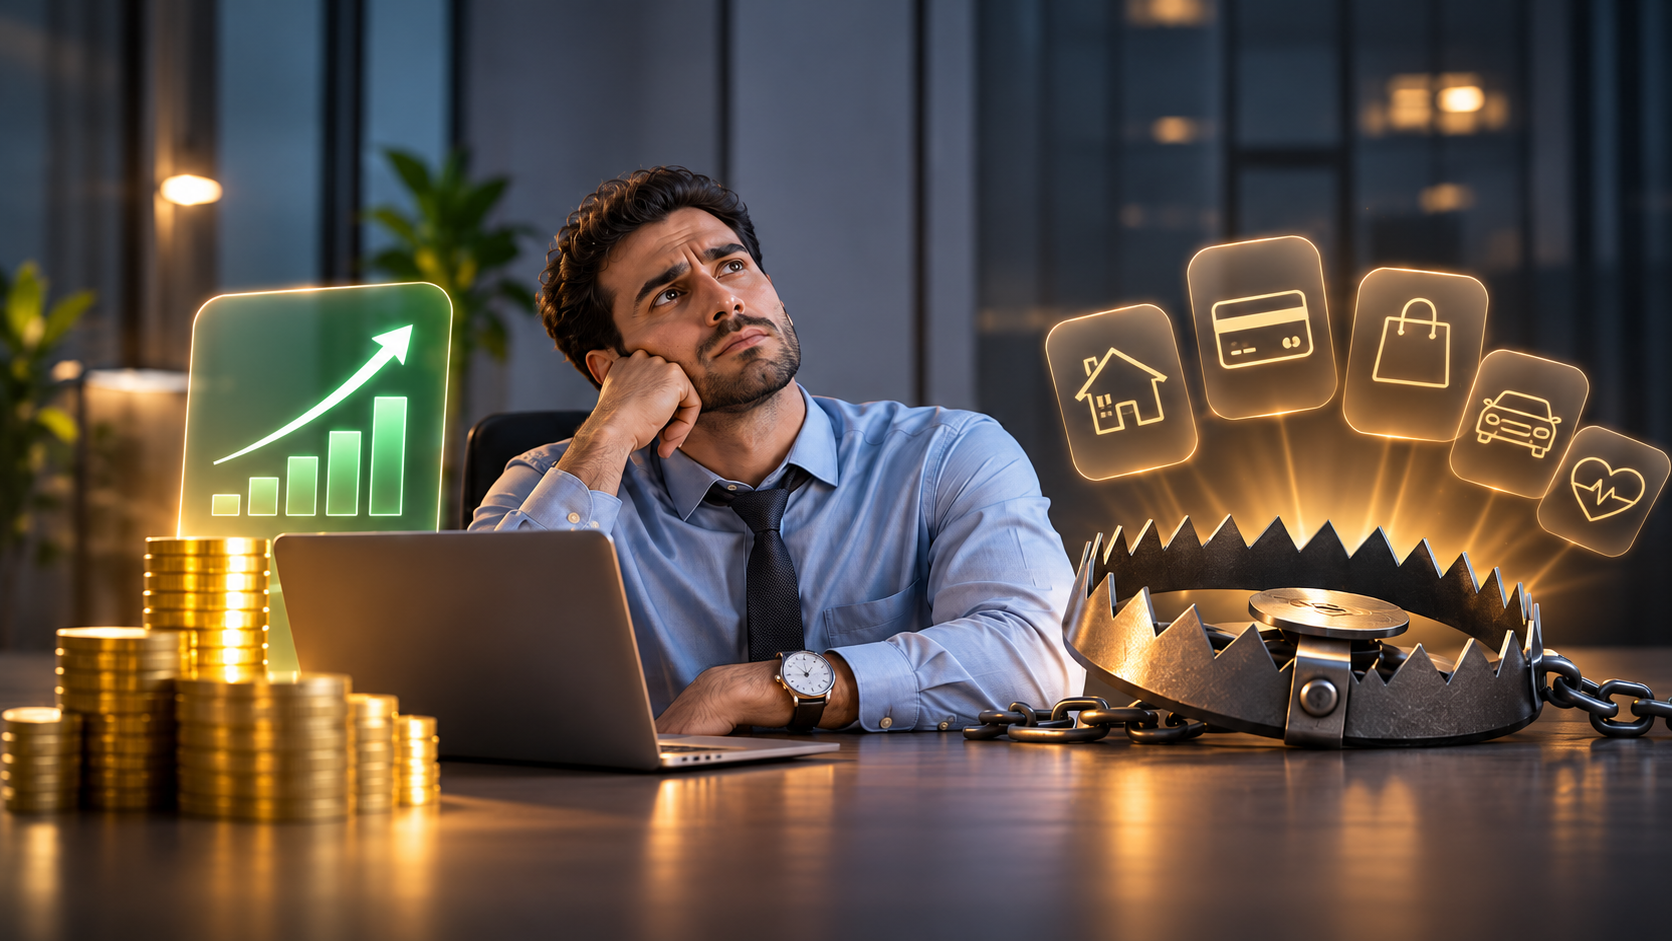
تأتي الترقية أو الزيادة، ويصل الراتب الجديد إلى الحساب، ويبتسم صاحبه. وبعد ثلاثة أشهر يكتشف أن الحساب فارغ في آخر الشهر كما كان قبل الزيادة، لا يوجد خلل في الحسابات ولا سوء حظ، هذا ما يسميه الاقتصاديون وخبراء المال الشخصي «تضخم نمط الحياة»، أي أن تتصاعد مصروفاتك بالوتيرة نفسها التي يتصاعد بها دخلك، فتركض ولا تصل.
الظاهرة لا تخص ذوي الدخل المحدود وحدهم، هي أوضح عند من يرتفع دخله تدريجيا، لأن الارتفاع هادئ ومستحق ويبدو مبرراً، فلا يشعر صاحبه بأنه يغير شيئاً في حياته.
ما هو تضخم نمط الحياة وكيف يتسلل إلى ميزانيتك؟
المصطلح لا يعني الإسراف الفاضح ولا الحياة الباذخة، يتسلل التضخم عبر قرارات صغيرة تبدو معقولة كل واحدة منها على حدة: سكن أوسع بقليل، سيارة أحدث، اشتراك إضافي، مطاعم أكثر في الأسبوع، وإجازة أغلى من العام الماضي. لا يتوقف أحد عند أي من هذه القرارات، لكن مجموعها يلتهم الزيادة كلها.
والخطر الحقيقي أن هذه الإضافات تتحول بسرعة من «رفاهية» إلى «التزام»، ما كان خيارا أول الأمر يصبح قسطا أو عادة أو معياراً اجتماعياً يصعب التراجع عنه، وحين يرتفع الإيجار أو القسط الشهري لا يعود الرجوع إلى الوراء قراراً مريحاً، لأن التراجع يُحس كخسارة.
لماذا يحدث ذلك؟ ما يقوله الاقتصاد السلوكي
يفسر الاقتصاد السلوكي الظاهرة بمفهوم «التكيّف مع المتعة» (Hedonic Adaptation)، الذي يسمى أحياناً «الهرولة على جهاز المتعة» (Hedonic Treadmill). وهو من أقدم الأفكار في أبحاث السعادة، ويرجع إلى ورقة بحثية شهيرة نشرها فيليب بريكمان ودونالد كامبل عام 1971. خلاصته أن الإنسان يعتاد سريعاً على أي تحسّن في ظروفه، فيعود مستوى رضاه إلى خط الأساس تقريباً بعد فترة قصيرة من الفرح بالجديد.
والنتيجة المالية مباشرة. الدخل الذي أسعدك في الشهر الأول يصبح «المعتاد» بعد أشهر، ويرتفع سقف توقعاتك معه. يضاف إلى ذلك أمران:
- المقارنة الاجتماعية: نقيس مستوى معيشتنا بمن حولنا لا بما نحتاجه فعلاً، فإذا ارتقى محيطنا ارتقينا معه.
- سهولة الإنفاق: البطاقات والتقسيط والدفع بنقرة واحدة تجعل رفع المستوى أسهل من أي وقت مضى، وتؤجل الشعور بالألم المالي.
ولا يعني هذا أن المال لا يشتري سعادة. الأبحاث في هذا المجال متباينة، وبعض الدراسات الأحدث تشير إلى أن الرضا يستمر في الارتفاع مع الدخل لدى كثيرين. المقصود أن الزيادة وحدها لا تضمن شعوراً دائماً بالاستقرار، وأن ما يصنع الفرق هو كيف نتعامل معها.
الحل الأول: ادخر من الزيادة قبل أن تصرفها
أنجح الحلول عملياً هو أن تجعل الادخار يحدث قبل الإنفاق لا بعده. الفكرة الأساسية: حين تصلك زيادة، خصص لها نسبة ثابتة للادخار أو الاستثمار قبل أن تتعوّد عليها وتدخل في ميزانيتك.
وتدعم التجارب هذه الفكرة. أشهر مثال برنامج «ادّخر أكثر غداً» (Save More Tomorrow) الذي صممه الاقتصاديان ريتشارد ثالر وشلومو بيناتزي. يلتزم الموظف مسبقاً بأن يوجّه جزءاً من كل زيادة مستقبلية في راتبه إلى الادخار. وفي الدراسة الأصلية ارتفع متوسط معدل الادخار لدى المشاركين من نحو 3.5% إلى نحو 13.6% خلال فترة تقارب أربع سنوات، لأن الزيادة لم تُحس يوماً كمال متاح للصرف.
التطبيق بسيط: إذا زاد راتبك، فوّل نسبة منها (مثلاً النصف أو الثلث) إلى حساب ادخار بتحويل آلي في يوم نزول الراتب نفسه، ما لا تراه في حسابك الجاري لا تشعر بغيابه.
الحل الثاني: بناء صندوق طوارئ يغطي مصاريف أشهر
لا قيمة لأي خطة مالية لا تحميها شبكة أمان. صندوق الطوارئ مبلغ مخصص لمفاجآت الحياة كفقدان الوظيفة أو المرض أو إصلاح عاجل، ويُفصل عن حسابك اليومي حتى لا تمتد إليه اليد. القاعدة الشائعة أن يغطي مصروفات ثلاثة إلى ستة أشهر. ويحتاج من دخله غير ثابت أو يعول أسرة أو يعمل في قطاع متقلب إلى مدة أطول.
وللصندوق فائدة نفسية لا تقل عن فائدته المالية، من يملك احتياطيا يتخذ قراراته بهدوء، ولا يقبل بوظيفة سيئة تحت ضغط الحاجة، ولا يلجأ إلى الاقتراض عند أول أزمة، ولا تحتاج إلى بنائه دفعة واحدة، فابدأ بهدف صغير كمصروف شهر واحد ثم وسعه تدريجياً.
الحل الثالث: افصل بين ما تحتاجه وما تريده
هذا أصعب الحلول وأعمقها، لأن الحد بين الحاجة والرغبة ليس ثابتاً. فما كان رغبة في العام الماضي قد يبدو اليوم حاجة، وهذا ما تفعله بنا آلية التكيّف. ولذلك يحتاج الفصل إلى تمرين واع، منه:
- اسأل قبل كل شراء كبير: هل كنت سأفتقده لو لم أعرف أنه موجود؟
- طبّق قاعدة الانتظار: أجّل المشتريات غير الضرورية 48 ساعة أو أسبوعاً. تتلاشى كثير من الرغبات في هذه المدة.
- راجع الالتزامات الدورية: الاشتراكات والأقساط والخدمات المتكررة هي أخطر بنود التضخم لأنها تتراكم بصمت.
- حدّد «الكفاية» بنفسك: من لا يعرف أين يقف سيبقى يطارد خط نهاية يتحرك أمامه.
ولا يعني هذا حرمان النفس. الميزانية الجيدة تتسع للمتعة المحسوبة، لكنها تقدّمها عن وعي ولا تترك لها أن تأكل الأولويات.
الاستقرار المالي ليس رقما في حسابك
الخلاصة التي تجمع كل ما سبق أن الاستقرار ليس مقداراً ثابتاً من المال. هو العلاقة التي تبنيها مع دخلك أيا كان حجمه، فشخص يربح أقل ويملك احتياطياً وخطة وراحة بال قد يكون أكثر أماناً ممن يربح أكثر ويعيش على حافة الراتب. وكل زيادة جديدة تمنحك فرصة لاختيار بين أن تكبر التزاماتك أو أن تكبر حريتك.
فخ الزيادة: لماذا لا يصنع الراتب الأعلى استقرارا؟ https://t.co/KVxnscdXZz
— Elevate | ارتقاء (@ElevateTaf3ol) November 8, 2026
اقرأ أيضًا: تحقق حلمك وتختفي فرحتك؟ سر نفسي وراء الأمر